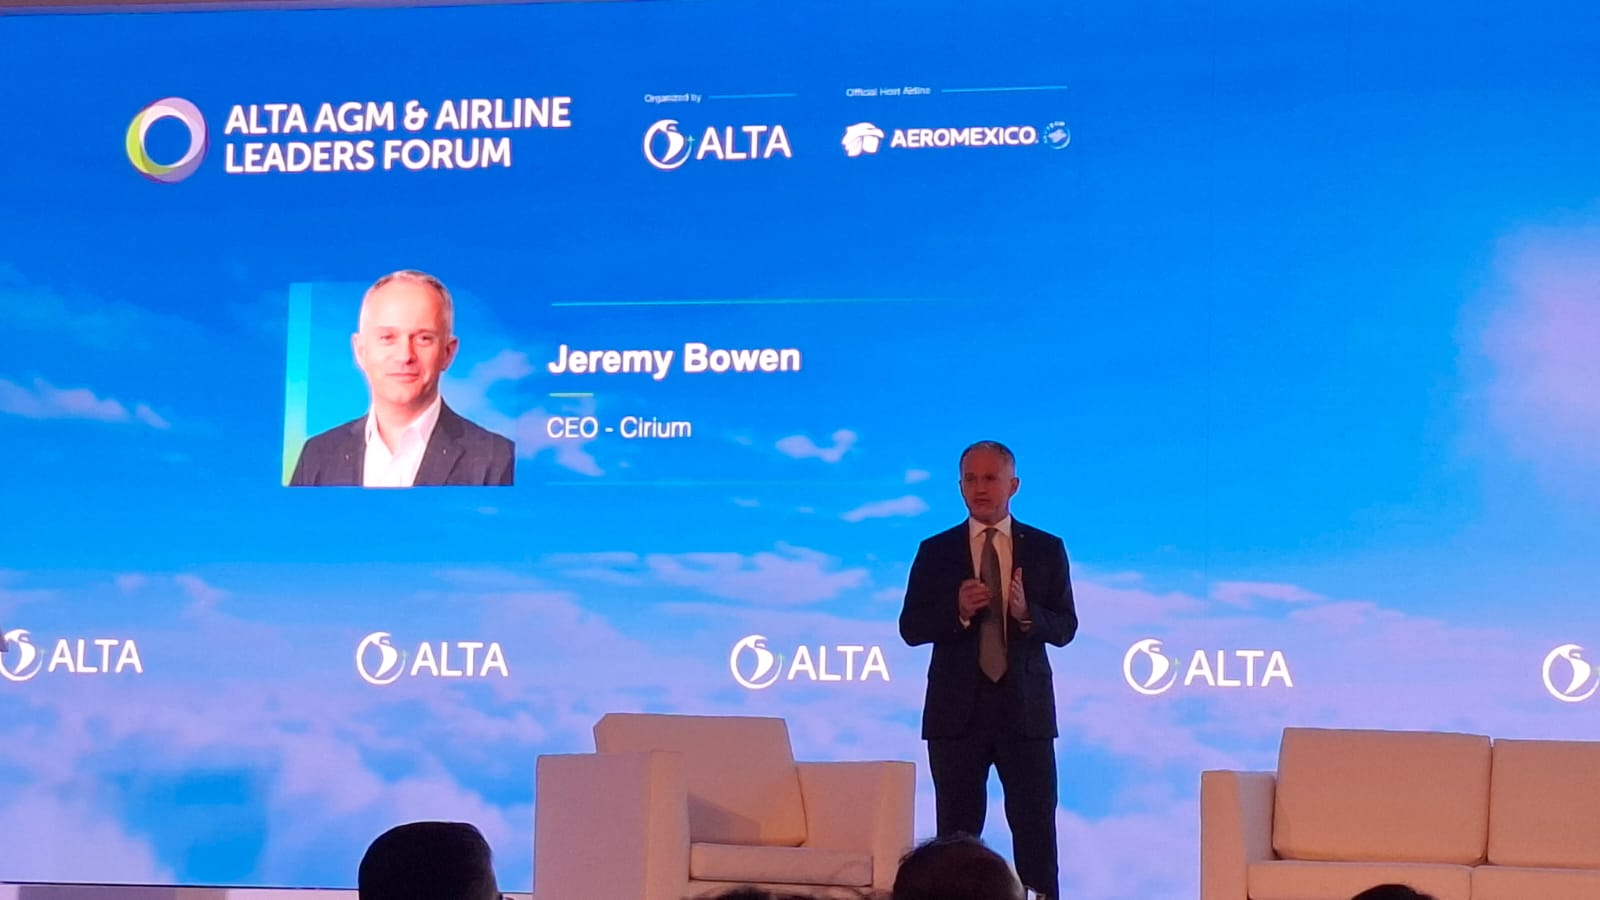

Durante el ALTA AGM & Airline Leaders Forum 2026, la consultora especializada en datos de aviación Cirium presentó su informe «Setting the Scene: Aviation in Numbers», encabezado por su CEO, Jeremy Bowen. Con un enfoque estrictamente analítico, la exposición reveló las proyecciones de crecimiento del transporte aéreo en América Latina y el Caribe hacia 2045, al tiempo que expuso las complejas presiones operacionales y financieras que atraviesa la industria en 2026.
Proyecciones a largo plazo: un mercado dominado por los narrowbodies
En el horizonte de las próximas dos décadas, el informe Fleet Forecast 2026-2045 de Cirium anticipa una importante expansión de la aviación comercial. A nivel global, se proyecta la entrega de unas 43.000 aeronaves nuevas con una inversión estimada de USD 3,2 billones, lo que duplicará la flota comercial mundial hasta superar las 50.000 unidades.
En América Latina y el Caribe, la proyección señala que la flota comercial pasará de las cerca de 1.750 aeronaves actuales a aproximadamente 3.100 en 2045. Este desarrollo consolida el crecimiento histórico de la región, que en 2005 contaba con apenas 950 aviones en servicio.
Un rasgo distintivo del mercado latinoamericano será la alta concentración de aviones de pasillo único (narrowbody o single-aisle):
- Participación regional: Los aviones de pasillo único representarán el 88 % de la flota latinoamericana en 2045.
- Comparativa global: La cifra supera el promedio mundial proyectado para este segmento, que se ubicará en torno al 77 %.
Esta tendencia refleja la marcada orientación de la región hacia la conectividad doméstica y las rutas intrarregionales de media distancia.
Desaceleración en la capacidad y presión sobre las reservas de temporada alta
Pese al optimismo a largo plazo, Cirium advirtió que la capacidad en América Latina muestra señales claras de desaceleración en el corto plazo.
Aunque la oferta regional en asientos-kilómetro disponibles (ASK) crece actualmente a una tasa del 5 % interanual —superando con amplitud el promedio mundial del 1,3 %—, el comportamiento de la capacidad programada para la ventana crítica de noviembre de 2026 a enero de 2027 ha empezado a perder impulso. La curva de capacidad previa a la temporada alta de verano muestra recortes significativos respecto a las previsiones de comienzos de año.
El freno en la programación se relaciona directamente con la inactividad de las flotas. La cifra de aeronaves comerciales paradas o fuera de servicio en América Latina ha mostrado un incremento reciente, superando las 300 unidades inactivas en la región.
El costo del combustible y las demoras en las entregas de aeronaves
El principal catalizador de este ajuste operativo es el incremento en los costos de los insumos. En septiembre de 2026, los precios del barril de crudo, del jet fuel y el crack spread alcanzaron picos históricos. Como consecuencia, el volumen de combustible cargado en aeropuertos latinoamericanos muestra un modesto crecimiento del 2 % interanual, lejos de las tasas del 5 % al 6 % registradas en periodos previos.
La región cuenta con la flota más joven del mundo (el 23 % de los aviones tiene menos de 5 años y otro 23 % entre 5 y 10 años), lo que aporta eficiencia en el consumo de combustible, pero el ritmo de renovación se ve limitado por los tiempos de espera en las entregas de los fabricantes:
- Airbus A320neo: Para las aerolíneas de la región, el tiempo promedio entre la orden de pedido y la entrega efectiva se ha extendido a nueve años (frente a los seis años y medio del promedio global).
- Boeing 737 MAX: En contraste con la tendencia global, la demora en las entregas para la región ha mostrado leves signos de estabilización y reducción.
- Disponibilidad de motores: El número de aeronaves en tierra por problemas asociados a los motores de nueva generación (como los Pratt & Whitney PW1100G) comenzó a descender; en América Latina, el total de aviones afectados bajó desde un pico de 100 unidades a 77.
El auge del MRO en la región y el desempeño operacional
Un aspecto destacado en la exposición de Jeremy Bowen fue el posicionamiento de América Latina como un centro estratégico para el mantenimiento pesado de fuselaje angosto de aerolíneas norteamericanas. Las compañías de Estados Unidos están derivando cada vez más sus trabajos de revisión hacia la región.
En este renglón, se resaltó el caso de Aeroman, en El Salvador, que se ha consolidado como el mayor proveedor individual de chequeos pesados para aeronaves de pasillo único que operan aerolíneas estadounidenses. No obstante, Cirium advirtió que la duración promedio de cada chequeo de mantenimiento mayor se ha incrementado aproximadamente un día por año, lo que agrega costos por tiempo de inactividad.
Finalmente, en cuanto a la puntualidad operacional (On-Time Performance), las diez principales aerolíneas de la región registraron un promedio de cumplimiento del 83,47 % en lo que va de 2026, manteniéndose en niveles competitivos respecto al 83,75 % alcanzado en 2025.